[버핏 리포트] 롯데웰푸드, 인도 초코파이 신규라인 완전가동…해외 수익성 개선 - 현대차증권
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 더밸류연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
현대차증권은 20일 롯데웰푸드(280360)에 대해 국내 경영 효율화와 인도·카자흐스탄 중심의 해외 성장이 내년 실적 개선을 이끌 것으로 전망했다. 투자의견 ‘매수’를 제시하고 목표주가를 기존 17만원에서 19만원으로 상향했다. 전일 종가는 13만9400원이다.
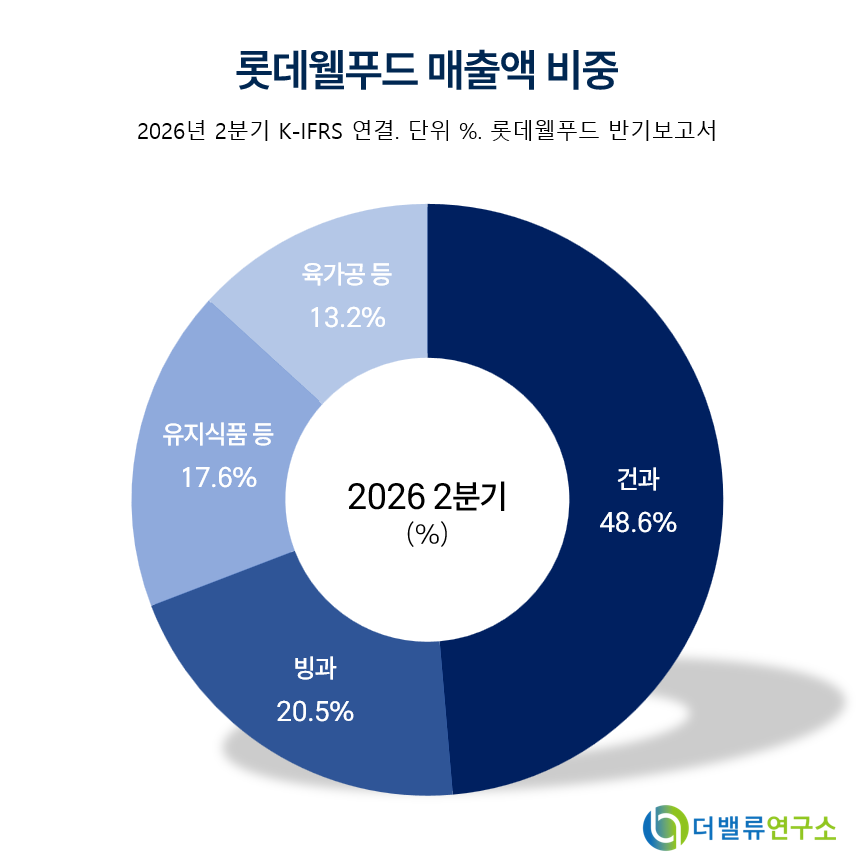 롯데웰푸드 매출액 비중. [자료=더밸류연구소]
하희지 현대차증권 연구원은 이번 3분기 연결 매출액이 1조1739억원, 영업이익이 899억원으로 전년동기대비 각각 1.5%, 29.7% 증가해 시장 기대치에 부합했다고 평가했다. 매출 증가 폭보다 이익 증가 폭이 컸던 배경으로 국내 비용 효율화와 해외 생산시설의 가동률 상승을 꼽았다.
국내 사업은 매출이 전년동기대비 1.7% 감소했지만 영업이익은 10.3% 늘었다. 소비 회복이 더디고 원부자재 부담이 이어지는 상황에서도 제품·판매채널 조정과 생산 효율 개선으로 수익성을 높였다. 하 연구원은 경영 개선 활동에 따른 비용 절감 효과를 약 300억원으로 추정했다.
해외 사업은 매출과 영업이익이 전년동기대비 각각 16.1%, 138.1% 증가했다. 인도와 카자흐스탄 법인의 판매가 늘고 신공장 가동에 따른 고정비 부담이 줄면서 이익 증가 폭이 커졌다.
특히 인도 초코파이는 지난 7월 가동한 네 번째 생산라인이 이번 3분기 가동률 100%에 도달했다. 이에 다섯 번째 생산라인 가동도 검토하고 있다. 인도 빙과 사업 역시 판매지역 확대와 가동률 개선으로 수익 기여도가 높아질 것으로 예상했다.
하 연구원은 내년 연결 매출액을 4조5765억원, 영업이익을 2428억원으로 전망했다. 올해 예상치보다 각각 3.4%, 9.6% 증가한 수준이다. 국내에서는 수익성이 낮은 제품 축소와 거래선 정비가, 해외에서는 인도·카자흐스탄의 수요 증가와 생산 효율 개선이 실적을 뒷받침할 것으로 봤다.
다만 설탕·밀가루·포장재 등의 원가 부담은 내년에도 이어질 것으로 예상했다. 가격 인상 검토와 생산 효율 개선을 통해 원가 상승 영향을 얼마나 줄이느냐가 주요 변수다.
롯데웰푸드는 과자·아이스크림·유지식품·육가공 제품 등을 국내외에서 생산·판매하는 종합식품기업이다.
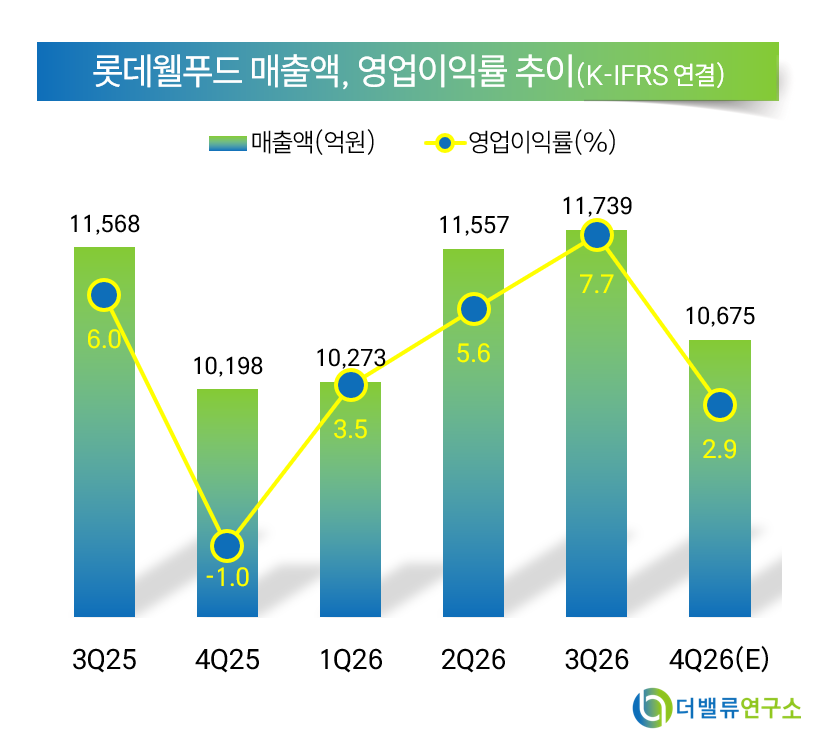 롯데웰푸드 매출액 및 영업이익률 추이. [자료=더밸류연구소]