[버핏 리포트] 현대차, 중고차값 하락이 금융실적 부담…로봇 사업 확대 기대 - 삼성증권
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
삼성증권(016360)이 18일 현대차(005380)에 대해 자동차 판매 경쟁 심화와 금융부문 수익성 둔화로 내년 이익이 감소할 것으로 전망했다. 로봇 사업 확대에 대한 기대를 반영해 투자의견 ‘매수’를 유지했지만, 실적 전망 하향에 따라 목표주가를 기존 41만원에서 38만원으로 7.3% 낮췄다. 전일인 18일 한국거래소 종가는 26만7000원이다.
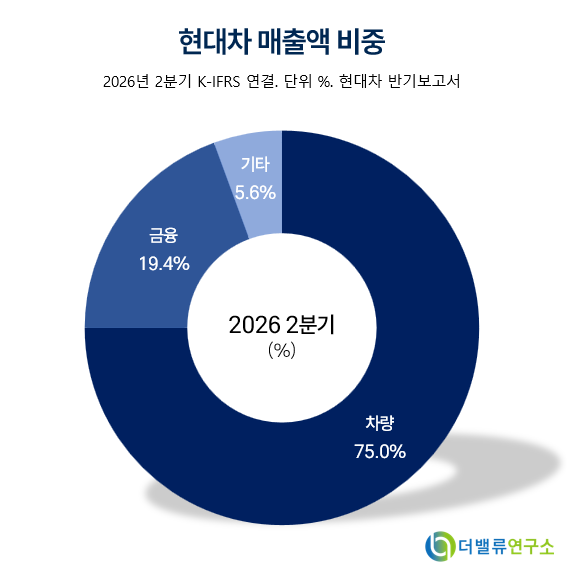 현대차 매출액 비중. [자료=버핏연구소]
임은영 삼성증권 연구원은 내년 현대차의 연결 매출액을 190조440억원, 영업이익을 9조3430억원으로 예상했다. 영업이익은 올해 예상치 10조1060억원보다 7.5% 감소한 수준이다. 중국 전기차 업체와의 가격 경쟁에 원화 강세까지 겹치면서 수익성이 낮아질 것으로 봤다.
특히 자동차 기술 변화가 금융부문에 미칠 영향을 지적했다. 자율주행 기능을 지속적으로 개선할 수 있는 차량이 확산되면, 기능을 업그레이드하기 어려운 기존 차량의 중고차 가치가 하락할 수 있다는 판단이다.
보고서에 따르면 리스 수익은 금융부문 수익의 약 45%를 차지한다. 리스 차량은 계약 종료 후 회수해 중고차 시장에 판매하는데, 매각 가격이 장부상 가치보다 낮으면 손실이 발생한다. 임 연구원은 중고차 가격 하락이 추세로 굳어질 경우 금융부문 실적 둔화가 수년간 이어질 가능성이 있다고 분석했다.
판매량 감소도 부담이다. 삼성증권은 현대차의 올해와 내년 글로벌 도매 판매량을 각각 381만7000대, 390만대로 예상했다. 미국과 인도를 제외한 주요 시장에서 중국 전기차와의 경쟁이 심해지면서, 연간 판매량이 400만대를 밑돌 것으로 전망했다.
이 같은 환경이 인공지능을 자동차와 로봇에 적용하는 사업 전환을 앞당길 것으로 봤다. 임 연구원은 연말 로봇 생산법인 설립과 보스턴다이내믹스의 1조원 이상 증자 가능성을 제시했다. 미국 대형 기술기업 등이 증자에 참여하면 로봇 사업에 대한 기대가 다시 높아질 수 있다고 예상했다.
다만 데이터센터와 자율주행·로봇 개발을 위한 투자 확대는 주주환원 여력을 줄일 수 있다고 짚었다. 향후 3년간 배당과 자사주 매입이 축소될 가능성을 제시하면서도, 내년까지 주당 최소 배당금 1만원은 유지될 것으로 전망했다.
현대차는 완성차 제조·판매를 주력으로 차량 할부금융과 리스, 철도차량 등 관련 사업을 영위한다.
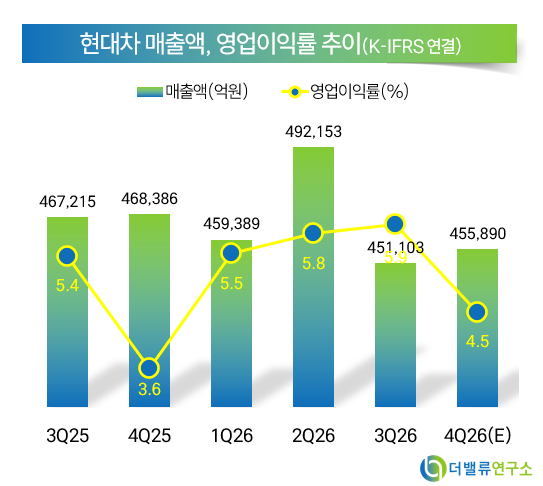 현대차 매출액 및 영업이익률 추이. [자료=버핏연구소]