[버핏 리포트] 현대글로비스, 중국차 수출 초호황에 높아지는 자동차운반선 몸값 - 메리츠
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
메리츠증권이 20일 현대글로비스(086280)에 대해 중국산 차량 수출이 급증하는 가운데 자동차운반선 공급은 빠듯해 시장 환경과 경쟁 구도가 모두 긍정적이며 선대 확충으로 차별화된 실적 성장이 기대된다는 평가를 내리며 투자의견 '매수'와 목표주가 34만원을 유지했다. 현대글로비스의 전일 종가는 20만3500원이다.
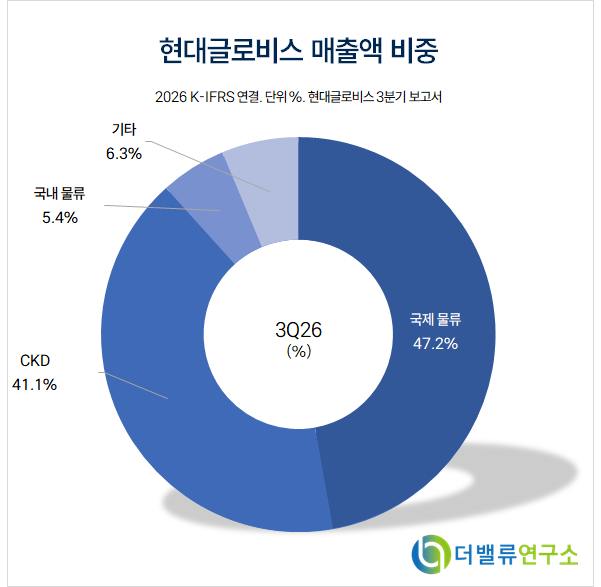
현대글로비스 매출액 비중. [자료=더밸류연구소]
김준성 메리츠증권 애널리스트는 "전세계 최대 차량 수출입 터미널(연간 처리능력 420만대)을 운영 중인 상하이 하이통과 미팅을 진행했다"며 "상하이 하이통은 중국 차량 수출이 2026년 1100만대 이상, 2027년 1300만~1400만대 수준에 이르고 2030년대 초반 약 2000만대 규모에서 정점에 도달할 것으로 보고 있다"고 밝혔다.
3분기 매출액과 영업이익은 각각 9조540억원, 5670억원으로 잠정 집계됐다. 4분기 매출액과 영업이익은 각각 8조8160억원, 5690억원으로 추정됐다.
김준성 애널리스트는 “2027년 4월 1일부터 적용되는 수출 차량 부가가치세(증치세) 환급률 축소(13%→9%)가 밀어내기 효과를 일으킬 것”이라며 “2500만원짜리 차량 기준으로 환급률 4%p 축소는 대당 100만원의 추가 비용 부담으로 이어진다”고 설명했다.
김 애널리스트는 "자동차운반선(PCTC) 선사들의 가격 협상력이 높아지고 있다"며 “2026년 차량 수출 1100만대 중 PCTC 이용은 600만대에 불과하고 육상운송 100만대를 제외한 나머지 400만대는 컨테이너선으로 운송되는데, 파손 위험이 높고 운임도 오른 컨테이너선에서 PCTC로 옮겨가는 수요가 꾸준히 늘고 있다”고 분석했다.
그는 "전세계 PCTC 선대 약 800척 가운데 선령 25년을 넘긴 노후선이 약 200척에 달해 폐선 가능성이 높아지고 있다"며 "현재 100척 남짓인 중국 선대의 의미 있는 증가는 2030년 이후에나 가능해 선박 조달 여건은 더욱 경색될 것"이라고 진단했다.
이어 "현대글로비스의 PCTC 운영 척수는 2분기 말 96척에서 2026년 말 110척, 2027년 말 120척, 2028년 말 130척, 2029년 말 139척으로 늘어난다"며 “2026년에 이어 2027년에도 역대 최대 매출과 영업이익을 경신할 것”이라고 내다봤다.
끝으로 “PCTC 동종기업 대비 할인 거래될 이유가 없다”며 "동종기업 평균 주가수익비율(PER) 11.7배를 2027년 주당순이익(EPS) 추정치에 적용했다"고 덧붙였다.
메리츠증권은 현대글로비스의 올해와 내년 매출액을 각각 34조3882억원, 37조1486억원으로 추정했다. 영업이익은 올해 2조1516억원, 내년 2조6193억원으로 예상했다.
현대글로비스는 현대차그룹 계열 물류·유통 기업이다. 자동차운반선을 활용한 완성차 해상운송과 반조립제품(CKD) 공급 사업을 영위한다.
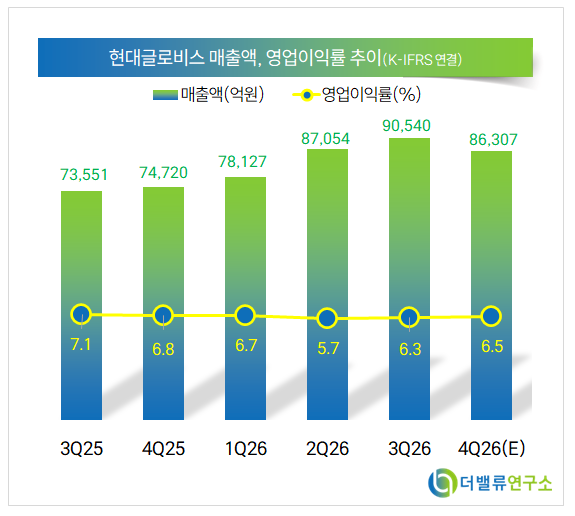
현대글로비스 최근 분기별 매출액 및 영업이익률 추이. [자료=더밸류연구소]