[버핏 리포트] 한국카본, 3분기 겹친 악재에도 선방...’LNGC’ 호황·’MASGA’ 수혜 기대, 목표가 하향 - DS
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
DS투자증권은 한국카본(017960)에 대해 이번 3분기 고객사 건조 일정 순연과 환율 하락, 원자재 가격 상승이 겹쳤지만 고단가 물량 효과로 선방했고 전방 LNG운반선 시장의 구조적 호황이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 3만1000원으로 하향 조정했다. 한국카본의 전일 종가는 1만3160원이다.
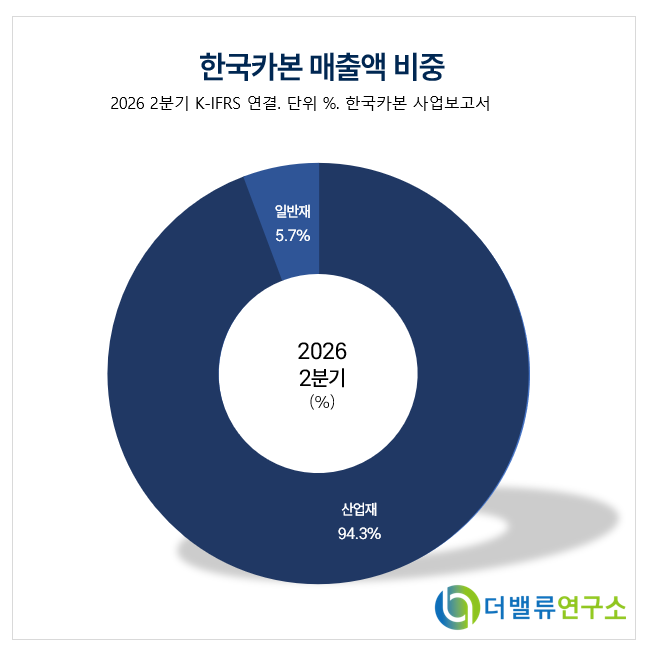 한국카본 매출액 비중.[이미지=더밸류연구소]
김대성 DS투자증권 연구원은 "한국카본의 이번 3분기 매출액은 1975억원, 영업이익은 326억원으로 당사 영업이익 추정치를 크게 하회했다"며 "고객사의 선박 건조 공정 스케줄 순연에 따른 탑라인 감소와 원/달러 환율 하락에 따른 부정적 환율 효과, 미국과 이란 간 전쟁 장기화로 인한 주요 원자재 가격 상승이 주요했다"고 밝혔다.
매출액은 전년동기대비 10.7% 줄었지만 영업이익은 9.3% 증가했다. 영업이익률은 16.5%로 집계됐다.
이어 "다만 지난 2025년 이후 수주한 고단가 물량의 매출 비중이 확대되면서 ASP가 상승해 수익성 훼손 폭을 일정 부분 상쇄했다"며 "이번 3분기에 순연된 납품 물량은 오는 4분기부터 정상적으로 매출에 반영될 예정"이라고 설명했다.
전방 LNG운반선 시장의 전망은 여전히 밝다. 그는 "최근 글로벌 AI 데이터센터 건설 확대로 인력 및 플랜트 기자재 쇼티지 현상이 심화되며 일부 LNG 액화 터미널의 가동 시점이 소폭 지연되고 있으나 기저에 깔린 신조선 수요는 여전히 견조하다"며 "특히 지난 10월부터 중동 및 아시아 국가들을 중심으로 북미산 LNG 장기 계약 수요가 크게 확대되고 있어 북미 지역 LNG 터미널들의 최종투자결정 시점은 점차 앞당겨질 것"이라고 분석했다.
이어 "향후 4년간 연평균 90~100척 수준의 LNG운반선 발주 수요는 무난히 이어질 것"이라며 "이미 중국 조선소의 2030년 인도분 슬롯이 60% 가까이 소진된 상태임을 감안할 때 국내 조선사향 발주 확대와 그에 따른 LNG운반선 신조선가 상승 압력은 더욱 강해질 것"이라고 전망했다.
주가 재평가의 열쇠로는 수주잔고 회복과 MASGA를 꼽았다. 김 연구원은 "전방 LNG운반선 시장의 구조적 호황이 지속될 것으로 예상되는 만큼 수주잔고 회복과 맞물려 멀티플 리레이팅 여지는 충분하다"며 "향후 한미 조선 협력 프로젝트 관련 함정 건조 및 MRO 발주가 본격화될 경우 이미 미국 현지 거점을 선제적으로 확보한 동사의 직접적인 수혜가 가시화될 것"이라고 평가했다.
목표주가 하향은 조선 업종 전반의 밸류에이션 디레이팅과 실적 추정치 하향을 반영한 결과다.
DS투자증권은 한국카본의 올해 매출액과 영업이익을 각각 8970억원, 1670억원으로 추정했다. 매출액은 전년대비 1.3% 줄지만 영업이익은 27.4% 증가하는 수준이다. 영업이익률은 18.6%로 예상했다. 내년 매출액과 영업이익은 각각 9420억원, 1850억원으로 내다봤다.
한국카본은 LNG운반선용 보냉재와 복합소재를 생산하는 기업이다. 최대주주는 조연호 외 5인으로 지분 35.4%를 보유하고 있으며 국민연금공단 외 1인이 8.5%를 갖고 있다. 외국인 지분율은 14.8%다. 시가총액은 7190억원, 52주 최고가와 최저가는 각각 5만4100원과 1만3650원이다.
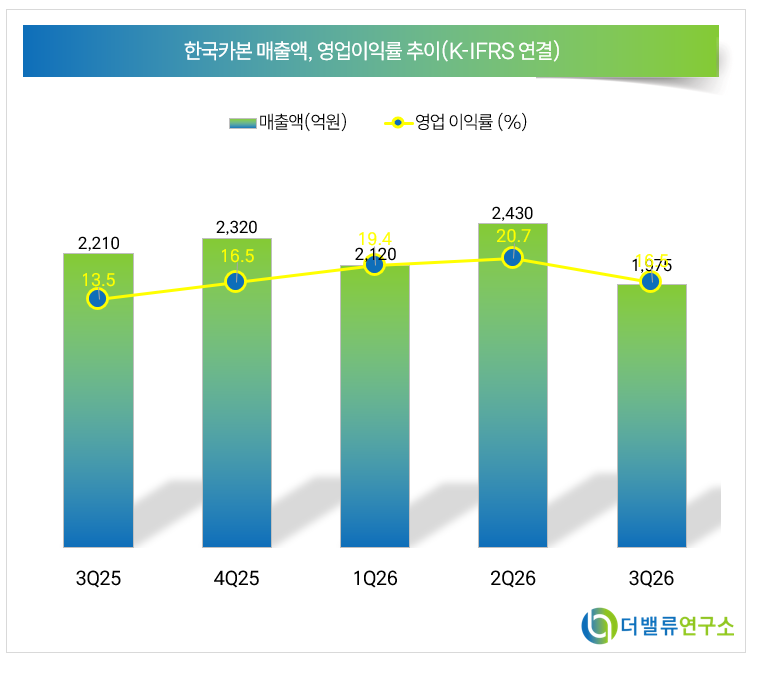 한국카본 매출액 및 영업이익률 추이.[이미지=더밸류연구소]