[버핏 리포트] 에스엘, 비용 부담을 넘어설 전동화·로보틱스 성장 - NH
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
NH투자증권이 18일 에스엘(005850)에 대해 전자 소재 가격 상승으로 비용 부담이 커졌지만 전동화와 로보틱스를 중심으로 한 성장은 이어지고 있다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 9만1000원에서 6만4000원으로 하향 조정했다. 에스엘의 전일 종가는 4만550원이다.
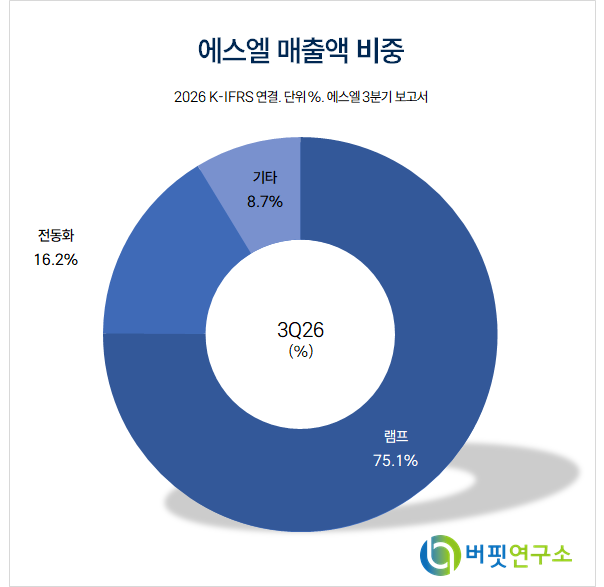 에스엘 매출액 비중. [자료=버핏연구소]
하늘 NH투자증권 애널리스트는 "램프 부문은 고객사 생산 차질과 전자부품 가격 상승에 따른 재료비 및 운반비 증가가 수익성 하락의 주요 요인으로 작용했다"며 "전자부품은 일반 부품과 달리 원가 상승분의 즉각적인 정산이 어려워 비용을 선반영한 뒤 고객사와 사후 정산하는 구조로, 정산 시점의 불확실성이 단기 마진에 부담으로 작용할 것"이라고 밝혔다.
3분기 매출액과 영업이익은 각각 1조3639억원, 461억원으로 잠정 집계됐다. 영업이익은 컨센서스 801억원을 크게 밑돌았다.
하늘 애널리스트는 “3분기 임단협 타결에 따른 급여 소급분이 판관비에 일시 반영됐다”며 "영업외에서는 분기 말 환율 하락에 따른 외화환산손실이 발생하며 세전이익 감소 폭이 확대됐다"고 설명했다.
하 애널리스트는 "반면 전동화 부문은 배터리관리시스템(BMS) 등 신규 아이템 공급이 본격화되며 성장 사이클에 진입했다"며 “3분기 전동화 매출액이 전년 대비 35.3% 증가하고 영업이익률도 6.0%를 기록하며 외형 성장과 수익성 개선이 동시에 나타나고 있다”고 분석했다.
그는 "동사는 글로벌 램프 업체 평균 밸류에이션 대비 약 50% 할인돼 평가받고 있는데 현대차그룹과 GM향 매출 비중이 약 67%로 소수 고객사에 편중돼 있기 때문"이라며 "다만 소프트웨어 중심 자동차(SDV) 전환에 따라 수요가 늘어날 차세대 램프와 전동화 부품을 중심으로 신규 수주가 지속 확대되고 있다"고 진단했다.
이어 "로보틱스 사업이 최근 동사 주가 상승을 견인하는 주요 사업부"라며 "보스턴다이나믹스의 4족보행 로봇 스팟의 다리 조립체와 물류 로봇 스트레치의 인디케이터 램프를 공급하고 있으며 최종적으로는 현대차 로보틱스랩 로봇 제품의 위탁생산까지 담당하고 있다"고 덧붙였다.
끝으로 "다만 로보틱스 사업은 아직 초기이며 고객사의 생산물량이 많지 않고 명확한 고객사가 적다는 점을 감안해 목표 배수에 50%의 할인율을 적용했다"고 평가했다.
NH투자증권은 에스엘의 올해와 내년 매출액을 각각 5조4670억원, 5조5130억원으로 추정했다. 영업이익은 올해 3951억원, 내년 4117억원으로 예상했다.
에스엘은 자동차 램프와 전동화 부품을 생산하는 자동차부품 업체다. 로봇 부품 사업도 영위한다.
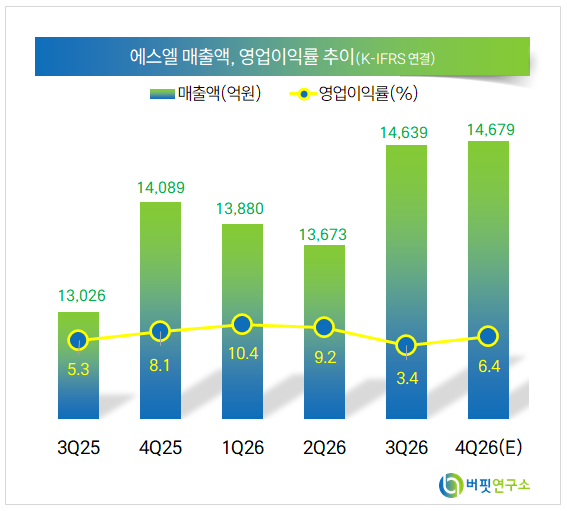 에스엘 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]