[버핏 리포트] HMM, 시장 기대 크게 웃돈 3분기...운임 하향에도 넉넉한 곳간 - 상상인
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
상상인증권이 23일 HMM(011200)에 대해 항만 적체에 따른 운임 강세로 3분기 실적이 시장 기대치를 크게 웃돌았으며 내년 운임 하향 안정화가 예상되지만 풍부한 현금을 바탕으로 한 체질 개선과 주주환원 확대 기대가 주가를 받쳐줄 것이라는 평가를 내리며 투자의견 '매수'와 목표주가 2만6000원을 유지했다. HMM의 전일 종가는 2만1350원이다.
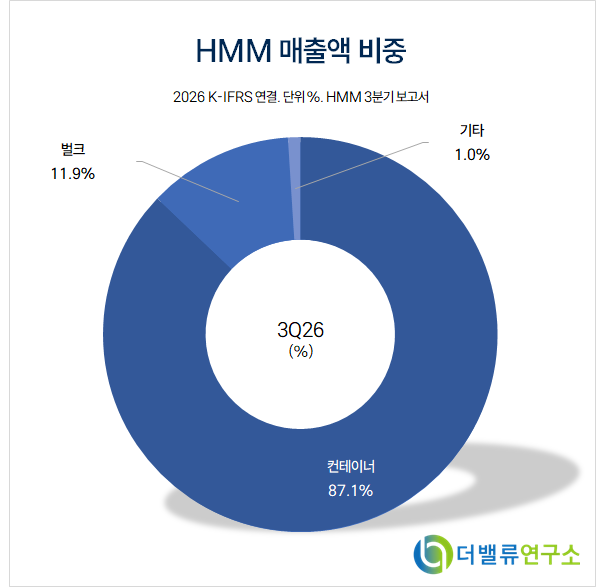 HMM 매출액 비중. [자료=더밸류연구소]
이서연 상상인증권 애널리스트는 "조기 성수기 수요 인식에도 불구하고 3분기까지 견조한 물동량 흐름이 이어졌다"며 "중국 태풍과 파나마 가뭄 등 기후 영향에 따른 항만 적체가 지속되면서 3분기 평균 상하이컨테이너운임지수(SCFI)가 3407포인트로 전년 동기 대비 130% 상승하며 실적 호조를 견인했다"고 밝혔다.
3분기 매출액과 영업이익은 각각 4조1271억원, 1조3946억원으로 잠정 집계됐다. 영업이익은 컨센서스 8800억원을 크게 웃돌았다.
이서연 애널리스트는 "3분기 영업이익률은 33.8%로 급격한 마진 개선이 있었다"며 "운임 상승에 따른 레버리지 효과와 더불어 항차 일정에 따른 분기 간 비용 반영 시점 차이로 일회성 원가율 하락이 추가로 존재했던 것으로 파악된다"고 설명했다.
이 애널리스트는 "11월 누적 기준 SCFI는 3600포인트대로 전분기 평균보다도 높은 수준"이라며 "연말에는 성수기 종료로 시황이 점진적으로 완화되겠으나 항만 혼잡이 지속되는 가운데 운임 하방 압력은 제한적일 것"이라고 분석했다.
그는 "내년에는 전쟁이나 운하 병목 같은 공급 충격이 없다고 가정하면 수에즈 운하 병목 정상화와 컨테이너선 인도량 증가에 따른 공급 과잉으로 컨테이너 운임이 하향 안정화될 것"이라며 "다만 동사는 풍부한 현금 여력을 기반으로 벌크 선대와 장기계약 확보, 피더선 사선 확보를 통한 원가 경쟁력 강화 등 체질 개선을 계획하고 있어 장기 실적 안정성을 뒷받침할 것"이라고 진단했다.
이어 "기업설명회(NDR)에서 회사 측은 중장기 선대 투자 전략에 따라 2030년까지 29조원을 투자할 계획이며 벌크 선대를 확장해 선종별 선대 비중을 컨테이너 60%, 벌크 40%로 가져갈 계획이라고 밝혔다"고 덧붙였다.
끝으로 "동사는 중장기 배당성향 목표를 30% 이상으로 수정하며 배당 의지를 강화했다"며 "올해 예상 외 실적 호조로 내년 추가적인 주주환원 확대까지 기대해볼 수 있어 주가는 견조한 흐름을 이어갈 것"이라고 내다봤다.
상상인증권은 HMM의 올해와 내년 매출액을 각각 13조8257억원, 12조1741억원으로 추정했다. 영업이익은 올해 3조471억원, 내년 1조9121억원으로 예상했다.
HMM은 컨테이너선과 벌크선을 운영하는 국적 해운사다.
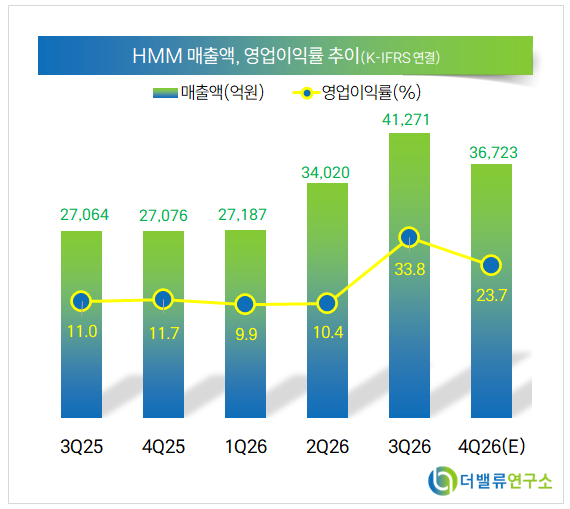 HMM 최근 분기별 매출액 및 영업이익률 추이. [자료=더밸류연구소]